Mbrojtja e sinjalizuesve
Denoncimi i mbrojtur në pikpamje të Ligjit për Mbrojtjen e Denoncuesve/Sinjalizuesve përkufizohet si një raport i cili, në përputhje me këtë ligj, përcjell një dyshim ose informacion një krim apo veprim tjetër i paligjshëm ose i palejueshëm është kryer, po kryhet ose ka të ngjarë të kryhet, me të cilin dëmtohet ose kërcënohet interesi publik.
Interesi publik përkufizohet si mbrojtja e lirive dhe të drejtave themelore të njeriut dhe qytetarit të njohura me të drejtën ndërkombëtare dhe të përcaktuara me Kushtetutën e Republikës së Maqedonisë, parandalimi i rreziqeve për shëndetin, mbrojtjen dhe sigurinë, mbrojtjen e mjedisit dhe natyrës, mbrojtjen e lirisë së pronës dhe tregut dhe sipërmarrjes, sundimit të ligjit dhe parandalimit të krimit dhe korrupsionit.
Denoncimi i mbrojtur
Denoncimi i mbrojtur bëhet si raportim i brendshëm i mbrojtur, raportim/denoncim i jashtëm i mbrojtur ose raportim publik i mbrojtur, në përputhje me nenet 4, 5 dhe 6 të Ligjit për mbrojtjen e sinjalizuesve, me qëllim të mirë dhe me dyshime të arsyeshëm për vërtetësinë e informacionit në përmbajtjen e raportit në momentin e raportimit.
Denoncuesi bën një raportim të brendshëm të mbrojtur në institucion, pra për personin juridik, ku ka dyshime ose dijeni se është kryer, po kryhet ose do të kryhet një vepër penale, ose sjellje të tjera të paligjshme ose të palejueshme që dëmton ose kërcënon interesin publik. Aplikanti mund të raportojë edhe jashtë institucionit, përkatësisht për personin juridik për të cilin është bërë denoncimi, dhe në të njëjtën kohë ky denoncim mund të konsiderohet si raportim/denoncim i jashtëm i mbrojtur, por vetëm në kushtet e përcaktuara me ligj.
Institucionet përgjegjëse për raportimin/denoncimin e jashtëm janë:
Ministria e Punëve të Brendshme,
Komisioni Shtetëror për Parandalimin e Korrupsionit,
Avokati i Popullit dhe
Prokuroria Publike.
Sinjalizuesi nuk është i detyruar ta vërtetojë qëllimin e mirë dhe vërtetësinë e raportit.
Denoncuesit i sigurohet mbrojtje në përputhje me ligjin dhe i garantohet anonimiteti dhe konfidencialiteti në masën dhe deri në momentin që ai e kërkon. E drejta e anonimitetit mund të kufizohet me vendim gjykate, për të cilin sinjalizuesi njoftohet menjëherë.
Kategoritë e personave që mund të quhen si sinjalizues
Kategoritë e personave që mund të paraqiten si sinjalizues janë: personi që ka një marrëdhënie pune me kohëzgjatje definitive ose të caktuar në institucion, pra personi juridik për të cilin raporton; kandidat për punësim, kandidat për vullnetar apo praktikant në institucion, pra personin juridik për të cilin aplikon; një person që është ose ka qenë vullnetar ose praktikant në institucion, pra në personin juridik për të cilin raporton; personi i cili në çfarëdo baze është punësuar ose është marrë për të ushtruar aktivitet nga institucioni, përkatësisht personi juridik për të cilin raporton; personi i cili në çfarëdo baze është në marrëdhënie pune ose ka qenë në marrëdhënie pune ose në një marrëdhënie tjetër bashkëpunimi me institucionin, përkatësisht personin juridik për të cilin raporton; personi që përdor ose ka përdorur shërbime në institucionin, pra personin juridik në sektorin publik dhe privat për të cilin raporton.
Personi i autorizuar për pranimin e denoncimeve nga sinjalizuesit
Ratka Celakovski
Tel: (02) 3245 060
e-mail: ukazuvaci@aso.mk
- Ligji për Sinjalizuesit
- Rregullore per denoncim t ë brendshëm të mbrojtur
- Rregullore per denoncim t ë jashtëm të mbrojtur
U mbajt takimi i rregullt i Komitetit të Stabilitetit Financiar
Sistemi financiar është në gjendje të mirë dhe është gati të përballojë sfidat e ardhshme. Ndërlidhja ndërsektoriale e segmenteve institucionale të sistemit dhe mundësia që rreziqet të përhapen nga një segment në tjetrin janë të ulëta. Është jashtëzakonisht e rëndësishme për ekonominë maqedonase që të gjithë treguesit që janë në dispozicion të tregojnë se secili nga segmentet institucionale të sektorit financiar vendas po përballet mirë me rreziqet e pandemisë. Gjithashtu është thelbësore që sistemi bankar t’i përgjigjet në mënyrë adekuate sfidave të krizës dhe të konfirmojë qëndrueshmërinë e tij ndaj goditjeve, duke qenë se stabiliteti i tij kushtëzohet nga stabiliteti i sistemit të përgjithshëm financiar.
Këto janë disa nga përfundimet nga seanca e sotme e Komitetit të Stabilitetit Financiar, në të cilin u prezantua Raporti i Stabilitetit Financiar 2020, i miratuar së fundmi nga Këshilli i Bankës Popullore. Seanca u drejtua nga Guvernatorja e Bankës Popullore, Anita Angelovska-Bezhoska, ndërsa kanë marrë pjesë Ministri i Financave, Fatmir Besimi, Kryetarja e Komisionit të Letrave me Vlerë (KLV), Nora Aliti, Kryetari i Këshillit të Ekspertëve të Agjencisë për Mbikëqyrjen e Finansimit Kapital të Sigurimit Pensional (MAPAS), Maksud Ali dhe Kryetari i Këshillit të Ekspertëve të Agjencisë për Mbikëqyrjen e Sigurimeve (AMS), Kërste Shajnoski.
Duke iu referuar treguesve për sistemin bankar, Guvernatorja Angelovska-Bezhoska vuri në dukje se për shkak të një vlerësimi më të hollësishëm të rreziqeve dhe gatishmërisë së sektorit bankar për t’u përballur me goditjet në kushtet e veçanta pandemike, Banka Popullore e zgjeroi kuadrin për stres-test të sistemit.
“Përveç testit të rregullt makro-stres, për herë të parë ne kemi kryer një stres-test individual gjithëpërfshirës dhe të qëndrueshëm për secilën bankë. Rezultatet e stres-testit, sipas të dyja akseseve, treguan se shtresat mbrojtëse të kapitalit, të ndërtuara nga sistemi bankar në periudhën e mëparshme, ofrojnë mbrojtje adekuate të rrezikut dhe lejojnë rritje të mëtejshme të mbështetjes së kredisë, si për individët ashtu edhe për sektorin korporativ”, theksoi guvernatorja.
Ajo vuri në dukje se është me rëndësi të madhe që pavarësisht sfidave të pandemisë dhe pas përfundimit të shtyrjes apo vonesës së arkëtimit të kredive, niveli i kredive me probleme është ende i ulët.
Në seancë u theksua se Ministria e Financave monitoron vazhdimisht situatën në segmentin e sistemit financiar për të cilin është përgjegjëse, domethënë kompanitë financiare dhe kompanitë e lizingut. Gjegjësisht, vitin e kaluar ky sektor u prek nga pandemia Kovid-19, por që nga fillimi i vitit ai tregon rimëkëmbje dhe rezultate pozitive, si duke rritur numrin e kompanive që operojnë në treg ashtu edhe në plasmanet apo shitjet financiare.
“Forcimi i pozicionit të tregut nga kompanitë financiare në periudhën e kaluar është një shtysë shtesë për të menduar më seriozisht për kërkesat dhe standardet rregullatore që duhet të përmbushen nga kompanitë financiare. Për këtë arsye, Ministria e Financave po shqyrton mundësinë e forcimit të kuadrit rregullator për funksionimin e kompanive financiare në treg në Republikën e Maqedonisë së Veriut, në mënyrë që të theksohet serioziteti dhe aksesi i tyre për të punuar nga njëra anë dhe për të rritur besimin e opinionit dhe të kompanive në këto institucione financiare”, theksoi Ministri i Financave, Fatmir Besimi.
Ai shtoi se kjo është e nevojshme sepse kompanitë financiare duhet të shihen si institucione financiare serioze që ofrojnë një alternativë ndaj bankave dhe jo vetëm si kompani që ofrojnë kredi afatshkurtra për familjet.
KLV-ja vazhdon të monitorojë në mënyrë të vazhdueshme, si në të kaluarën, tendencat dhe rreziqet e mundshme, për shkak të përgjigjes së duhur e që synon kryesisht pjesëmarrësit e tregut, infrastrukturën e tregut, mjedisin e tregut, përfshirë transparencën, menaxhimin e mirë korporativ dhe interesin për investime.
“Misioni i tregut të kapitalit në periudhën pas shpërthimit të pandemisë Kovid-19 ka për qëllim njohjen e ideve dhe projekteve pozitive që forcojnë aktivitetin e bursës dhe të fondeve, duke motivuar kështu shoqëritë aksionare dhe të gjitha subjektet e tjera që kanë një potencial të fortë për përparim për të investuar në inovacion dhe zhvillim përmes tregut, sepse vetëm trendet pozitive mund të kontribuojnë në parametra edhe më të mirë ekonomikë”, theksoi kryetarja e Komisionit të Letrave me Vlerë, Nora Aliti.
Tregu i kapitalit po përjeton stabilitet, në të gjitha aspektet e tij, i cili është konstant dhe i dukshëm, i cili, nga ana tjetër, është rezultat i aktiviteteve të KLV-së. Duke u nisur nga sublimati i realizimit të tregut të letrave me vlerë, në vitin që ishte jashtëzakonisht i pasigurt për të gjithë, u shënua progres në segmente të caktuara, që është përmendur edhe në Raportin e Stabilitetit Financiar të vitit 2020.
Siç u theksua në seancë, edhe në kushtet e krizës me sfida të reja, Komisioni arrin të veprojë intensivisht, si një rregullator proaktiv dhe të ndërtojë një treg kapital më rezistent ose më të qëndrueshëm.
Kryetari i Këshillit të Ekspertëve të MAPAS, Maksud Ali, vuri në dukje se kriza globale shëndetësore dhe ekonomike i zhvendosi për një periudhë afatshkurtër tendencat rritëse në parametrat e sigurimit të detyrueshëm dhe vullnetar të kapitalit pensional, kështu që ka ndryshime në rënie në fund të tremujorit të parë të vitit 2020, por megjithatë fondet e pensionit në një kohë relativisht të shkurtër e kthyen dhe e tejkaluan vlerën e reduktuar të aktiveve.
“Sidoqoftë, duke pasur parasysh që fondet e pensioneve janë investitorë afatgjatë, është e rëndësishme që ato të vlerësohen në afat më të gjatë. Në periudhën shtatëvjeçare 2014-2020, rendimenti mesatar i realizuar në baza vjetore është brenda nivelit të planifikuar strategjikisht”, tha Ali.
“Politikat konservative të shoqërive të sigurimeve dhe rregullativa për ushtrimin e veprimtarisë së sigurimeve e cila i referohet vlerësimit të provigjoneve teknike dhe investimeve të fondeve apo mjeteve që mbulojnë provigjonet teknike, si dhe cilësisë së lartë të instrumenteve të përfshira në llogaritjen e kapitalit të shoqërive të sigurimeve janë bazë dhe garanci e mirë për ruajtjen e aftësisë paguese në aktivitetin e shoqërive të sigurimeve. Në gjysmën e parë të vitit 2021, pati një rritje të sigurimit në të dy grupet, jo-jetë dhe jetë. Numri i shoqërive të sigurimeve nuk ka ndryshuar, por ka një rritje të konkurrencës në ofertën e shërbimeve të sigurimit në të dy segmentet, gjë që çon në një rritje të konsiderueshme të shpenzimeve, respektivisht një rritje të pagesave të dëmeve dhe shpenzimeve operative të aktivitetit, që kontribuon në zvogëlimin koncentrimit të tregut, por edhe për përkeqësimin e rezultateve financiare në gjysmën e parë të vitit”, citoi ndër të tjera, Kryetari i Këshillit të Ekspertëve, Kërste Shajnoski.
Në seancë u theksua se është jashtëzakonisht e rëndësishme që përkundër efekteve të theksuara të pandemisë, rreziqet që lidhen me sektorin “amviseri” janë brenda kornizave dhe borxhi apo debia e amviserive mbetet e moderuar. Në të njëjtën kohë, është e rëndësishme që amviseria e ruajti aftësinë për të shlyer borxhin rregullisht, gjë që kontribuoi në ruajtjen e cilësisë së portofolit kreditor të huave të bankave. Borxhi i sektorit korporativ është rritur mesatarisht në vitin 2021, por ai edhe më tej mbetet i moderuar. Në fakt, edhe gjatë pandemisë, sektori korporativ e rriti kapitalin e tij, i cili kontribuoi në rritjen e financimit të borxhit, pa rritur nivelin e borxhit/debisë të shprehur si raporti midis borxhit dhe kapitalit (leverixhi financiar). Duke pasur parasysh që pandemia është burimi kryesor i rreziqeve për sektorin e korporatave në periudhën e ardhshme, në seancë u theksua se rreziqet janë më të theksuara për subjektet me nivele më të larta të borxhit dhe atyre që nuk do të jenë në gjendje të rregullojnë kushtet e funksionimit të imponuara nga pandemia.
Duke parë të dhënat për të gjitha segmentet institucionale të sistemit financiar, u arrit në përfundimin se ai është gati t’i përgjigjet sfidave të ardhshme. Në këtë kontekst, duke pasur parasysh faktin se ka ende pasiguri në lidhje me rrjedhën e pandemisë dhe efektet e mundshme të mëtejshme në ekonomi, pritet që të gjitha institucionet financiare të vazhdojnë të veprojnë me kujdes dhe të mbajnë nivele adekuate të kapitalizimit dhe likuiditetit.
Nënkomitetet në kuadër të Komitetit të Stabilitetit Financiar monitorojnë rregullisht situatën, në mënyrë që koordinimi i rregullatorëve financiarë të jetë konstant.
Dëmi më i madh i paguar është për pronën e siguruar, policëmbajtësi arkëtoi 200,000 euro
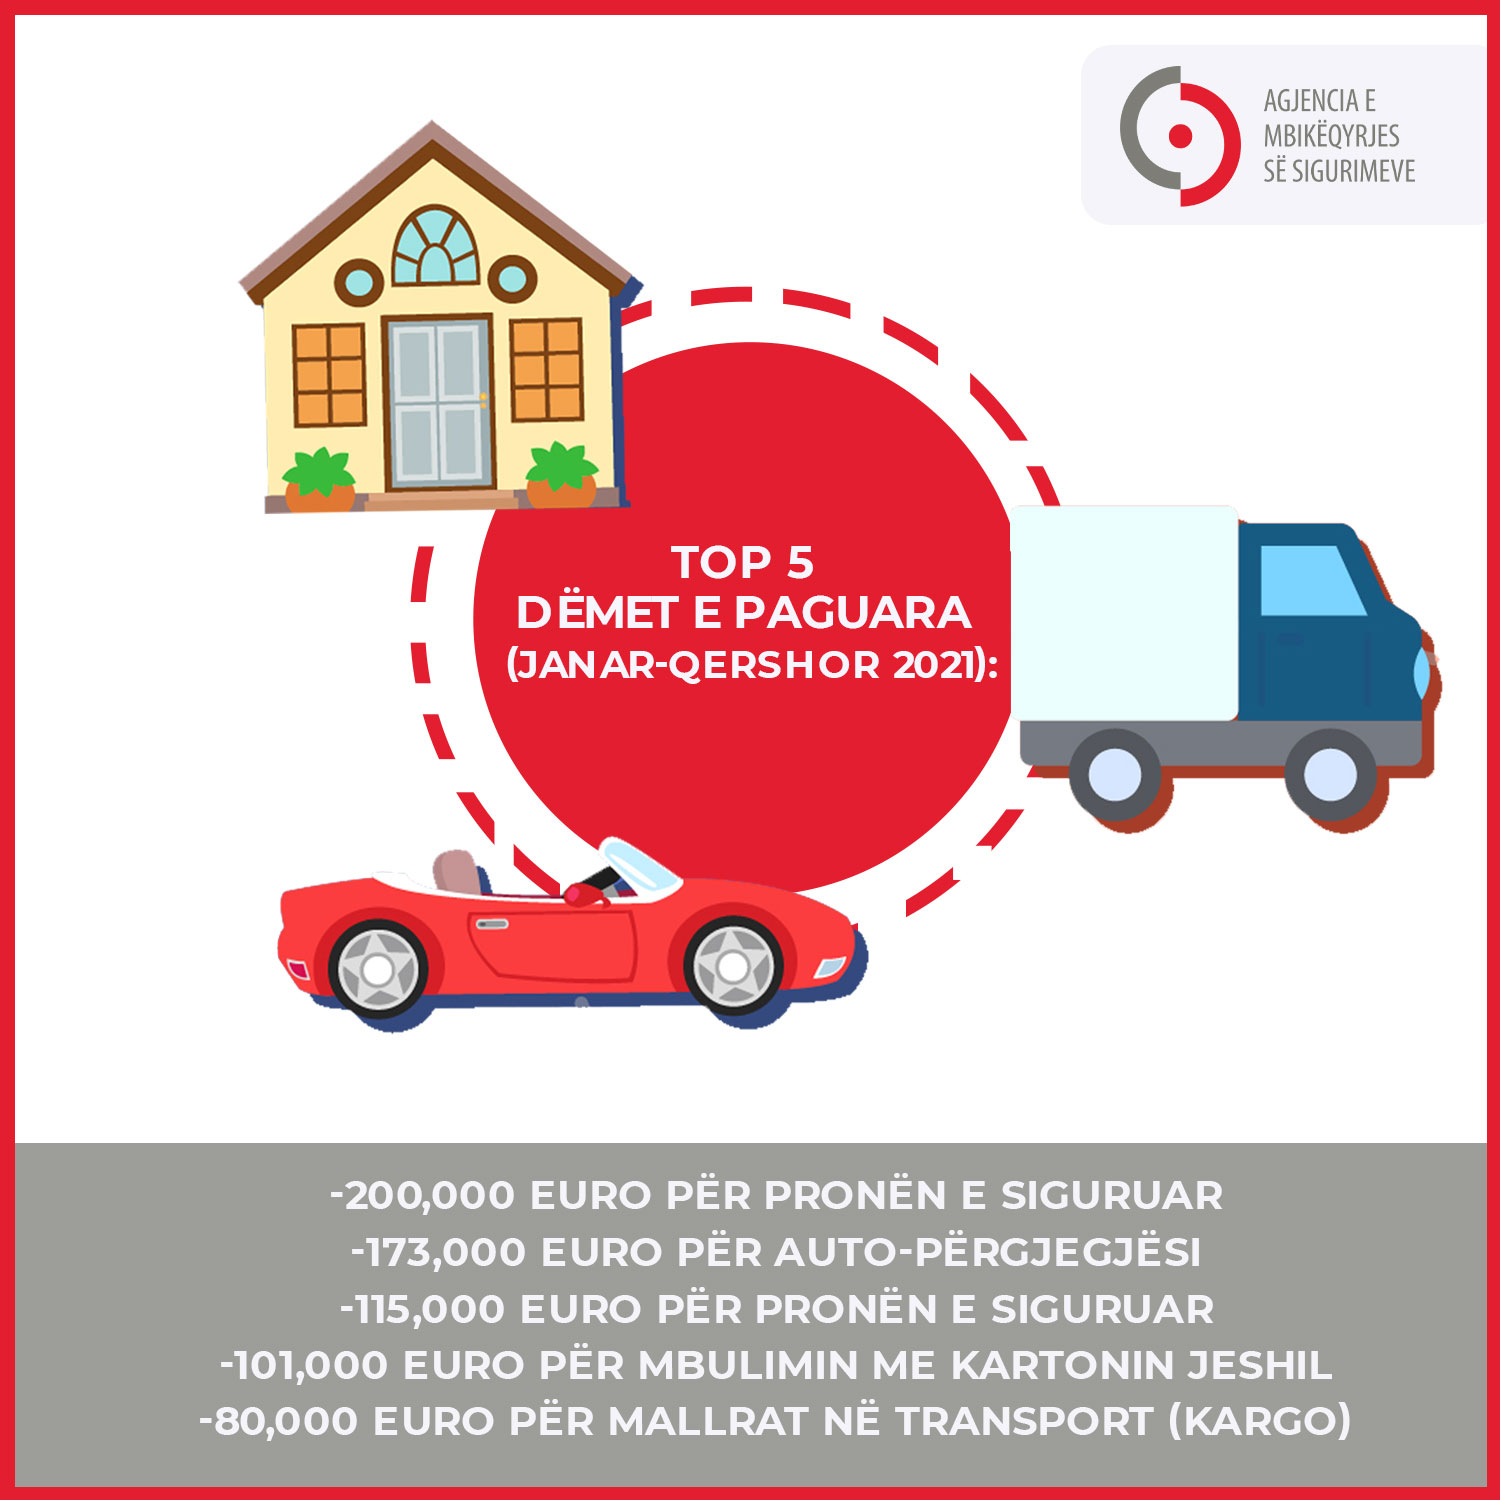
Nga pesë dëmet individuale më të paguara në gjashtë muajt e parë të këtij viti, dy janë për sigurimin e pronës me një vlerë totale prej 335,000 euro. Për mbulimin e auto-përgjegjësisë së detyrueshme, shuma më e madhe e paguar është 173,000 euro, për mbulimin e kartës jeshile kompania pagoi 101,000 euro dhe 80,000 euro arkëtoi i siguruari për sigurimin kargo (respektivisht sigurimi i mallrave në transport)
Dëmi më i lartë i paguar i mbuluar nga polica e sigurimit është 12.28 milionë denarë (200,000 euro) dhe është paguar për sigurimin e pronës. Dëmi është arkëtuar nga një person juridik i siguruar në shoqërinë e sigurimeve jo-jetë ADOR “Makedonia”, citojnë të dhënat zyrtare të Agjencisë së Mbikëqyrjes së Sigurimeve (AMS) për gjashtëmujorin e parë të këtij viti.
Dëmi i dyti në vlerë më i paguar, në gjysmën e parë të këtij viti, është në klasën e sigurimit të detyrueshëm të auto – përgjegjësisë. Shuma është 10.66 milionë denarë (173.000 euro) dhe është paguar nga “Euroins Osiguruvanje”.
Dëmi i tretë më i lartë u pagua nga ADOR “Maqedonia” gjithashtu në bazë të një police të sigurimit të pronës. Vlera e tij është 7.1 milionë denarë (115,000 euro) dhe dëmshpërbilimin e mori një person juridik.
Sipas vlerës së paguar të dëmit vijon dëmi më ilartë i paguar në klasën e kartonit jeshil. Ai pati vlerën prej 6.2 milionë denarësh (101,000 euro) dhe u pagua nga Halk Osiguruvanje. Dëmi më i vlefshëm në klasën e sigurimeve kargo (sigurimi i mallrave në transport) është 4.9 milionë denarë (80,000 euro) dhe është paguar nga kompania “Triglav Osiguruvanje”.
Në klasën e sigurimit të aksidenteve, e cila ka numrin më të madh të kontratave të sigurimit aktiv nga të gjitha klasat e tjera të sigurimit vullnetar, dëmi më i lartë është paguar nga shoqëria e sigurimeve “Eurolink” dhe arrin 3.57 milionë denarë (58,000 euro).
Vijon dëmi më i madh i paguar në sigurimin kasko të automjeti dhe arrin në 1.78 milionë denarë (29,000 euro), të paguar nga “Viener VIG”. Për sigurimin e shëndetit në udhëtim në gjysmën e parë të vitit, “Sava Osiguruvanje” pagoi dëmin më të madh dhe ai arrin në 934,000 denarë (15,200 euro).
Në sigurimet vullnetare jo të jetës – sigurimet shëndetësore private, dëmi më i lartë është paguar nga shoqëria “Halk Osiguruvanje” dhe arrin vlerën 615,000 denarë (10,000 euro).
Sigurimi i humbjeve financiare është një klasë vullnetare e sigurimeve që ka potencial të madh dhe pavarësisht pjesëmarrjes së vogël në tregut po shënon rrite të ndjeshme. Në këtë periudhë, dëmi më i madh i paguar në këtë klasë të sigurimit është 468,000 denarë (7,600 euro) dhe mbulohet nga “Sava Osiguruvanje”.
Në gjashtë muajt e parë të këtij viti, qytetarët, kompanitë dhe institucionet arkëtuan 1.94 miliardë denarë (31.5 milionë euro) nga kompensimet për dëmet e mbuluara nga policat e sigurimeve jo- jetë. Shoqëritë e sigurimeve jo- jetë në gjysmën e parë të këtij viti paguan 319.5 milionë denarë (5.2 milionë euro) ose 20 për qind më shumë dëme në krahasim me të njëjtën periudhë të vitit të kaluar.
Agjencia e Mbikëqyrjes së Sigurimeve (AMS) është organ rregullator i pavarur që normativizon tregun e sigurimeve, mbikëqyr punën e shoqërive të sigurimeve, kujdeset për mbrojtjen e të drejtave të të siguruarve dhe kontribuon në edukimin financiar të popullatës.
Policëmbajtësit investuan 5 miliardë denarë në polica, 15.6 për qind më shumë se vitin e kaluar
Investimet në sigurimin e pronës po rriten me të njëjtën normë si sigurimi i detyrueshëm i autopërgjegjësisë, një prirje apo trend shumë i rëndësishëm për zhvillimin e tregut të sigurimeve. Në këtë periudhë, veçanërisht ka pasur rritje të vazhdueshme të investimeve të të siguruarve apo policëmbajtësve në sigurimin shëndetësor privat, që ka arritur në 3.8 milionë euro, me rritje prej 38 për qind në krahasim me gjysmëvjetorin e parë të vitit 2020.
Investimet e policëmbajtësve në policat e sigurimeve jo të jetës (primi i shkruar bruto PSHB) arritën në 5 miliardë denarë (81.2 milionë euro) në gjashtë muajt e parë të këtij viti. Sipas të dhënave zyrtare nga Agjencia e Mbikëqyrjes së Sigurimeve (AMS), ky është një rezultat për 15.6 për qind më i mirë në krahasim me të njëjtën periudhë në vitin 2020.
Rritja e investimeve në policat e sigurimeve jo-jetë është një rritje e pritur, duke pasur parasysh faktin se viti i kaluar ishte jashtëzakonisht i vështirë për shkak të kufizimeve të shumta të vendosura nga pandemia shëndetësore e shkaktuar nga kriza e koronës. Për një gjysmë viti, u lidhën 634,567 kontrata të sigurimit jo-jetë, 16 për qind më shumë se vitin e kaluar.
Është e rëndësishme të theksohet se në gjysmën e parë të këtij viti, investimet në sigurimet jo-jetë janë më të larta për 600 milionë denarë (9.76 milionë euro) ose 13.6 për qind në krahasim me vitin 2019.
Rritja më e madhe e investimeve në sigurime është në sigurimin shëndetësor privat dhe sigurimin e pronës. Siç pritej, me rënien e kufizimeve të udhëtimit, ka një rritje të konsiderueshme në shitjen e kartonave jeshilë dhe në sigurimin e shëndetit gjatë udhëtimit.
Sigurimi i pronës për gjashtë muaj arriti një vlerë prej 1.4 miliardë denarë (22.7 milionë euro), që është 210.3 milionë denarë (3.4 milionë euro) më shumë se e njëjta periudhë e vitit të kaluar. Investimet e kompanive, institucioneve dhe personave të tjerë juridikë në sigurimin e pronës tejkaluan një miliard denarë (17.3 milionë euro), që është 29 për qind më shumë se e njëjta periudhë në vitin 2020.
Sigurimi shëndetësor privat, pas zgjerimit të krizës së koronës, është rritur në mënyrë të qëndrueshme. Në gjashtë muajt e parë, investimet në këtë sigurim tejkaluan 232 milionë denarë (3.8 milionë euro), që është një milionë euro ose 38 për qind më shumë se vitin e kaluar.
PBSH-ja në klasën më të zakonshme të sigurimit të autopërgjegjësisë (e detyrueshme me ligj dhe çmim të rregulluar) për shoqëritë e sigurimeve për gjysmë viti solli të ardhura prej 1.74 miliardë denarë (28.3 milionë euro). Investimet në këtë sigurim janë rritur me 14 për qind në krahasim me të njëjtën periudhë të vitit 2020.
Shitjet e kartonit jeshil arritën në 409.4 milionë denarë (6.6 milionë euro), që është një rritje prej 34 për qind dhe sigurimi i shëndetit në udhëtim 47.7 milionë denarë (775.000 euro) ose 18 për qind më shumë se vitin e kaluar.
“Triglav Osiguruvanje” ka pjesëmarrjen më të madhe të tregut në gjysmën e parë të vitit, para “Eurolink Osiguruvanje”, “Halk Osiguruvanje”, ADOR “Makedonia” dhe “Unika”. Vijojnë “Sava Osiguruvanje”, “Euroins Osiguruvanje”, “Viener – VIG”, ” Kroacia Osiguruvanje –Jo-Jetë”, “Polisa Osiguruvanje ” dhe “Grave Jo-Jetë”.
Rritje të pjesëmarrjes në treg shënojnë të gjitha 11 shoqëritë e sigurimeve jo-jetë. Rritja më e madhe në këtë periudhë është regjistruar nga: “Halk Osiguruvanje”, “Unika”, “Kroacia Jo-Jetë” dhe “Grave Jo-Jetë”. Vijojnë: “Sava Osiguruvanje”, “Viener – VIG”, “Osiguritelna Polisa”, “Triglav Osiguruvanje”, ADOR “Makedonia” dhe “Euroins Osiguruvanje.
Agjencia e Mbikëqyrjes së Sigurimeve (AMS) është organ rregullator i pavarur, i cili rregullon tregun e sigurimeve, kryen mbikëqyrje të aktivitetit të shoqërive të sigurimeve dhe kujdeset për mbrojtjen e të drejtave të personave të siguruar ose policëmbajtësve dhe kontribuon në edukimin financiar të popullatës.
Miratohet Kodi i Praktikës të Mirë për Edukimin Financiar
Rregullatorët e tregut financiar: Agjencia e Mbikëqyrjes së Sigurimeve (AMS), Banka Popullore, Ministria e Financave, Komisioni i Letrave me Vlerë (KLV) dhe Agjencia për Mbikëqyrjen e Financimit Kapital të Sigurimit Pensional (MAPAS) kanë miratuar Kod të Praktikës së Mirë për Edukimin Financiar i cili do të ofrojë programe arsimore efektive që janë në interes të popullatës. Kodi është hartuar nga Trupi Koordinues për Edukimin Financiar dhe Përfshirjen Financiare, i cili përfshin përfaqësues të pesë organeve rregullatore. Ky dokument është produkt i Strategjisë për Edukimin Financiar dhe Përfshirjen Financiare që u miratua në korrik.
Duke pasur parasysh nevojat në rritje, nismat për edukimin financiar, si dhe rritjen e numrit të subjekteve të përfshira nga sektori publik, privat dhe civil, ekziston nevoja për të përcaktuar qartë bazat dhe mënyrat për përfshirjen e këtyre njësive, koordinimin dhe sigurimin e programeve arsimore efektive që janë në interes të popullatës.
Kodi përcakton parimet që duhet të përdoren në zbatimin e edukimit financiar të popullsisë në vend, nga të gjitha subjektet nga sektori publik, privat dhe civil që do të përfshihen në këtë proces. Ai rendit objektivat që duhen arritur, parimet që do të zbatohen në zbatimin e aktiviteteve të edukimit financiar, fushëveprimi i aktiviteteve, praktikat e mira në përmbajtje dhe trajnuesit për edukimin financiar, si dhe mënyrën e informimit të rregullatorëve dhe vlerësimin e aktiviteteve.
Kodi bazohet në përvojat dhe rekomandimet më të mira botërore të INFE-OECD dhe synon të mundësojë promovimin dhe realizimin e një edukimi financiar të një cilësie të lartë dhe të paanshme nga të gjitha subjektet e përfshira. Ai do të forcojë aksesin e koordinuar për edukimin financiar, e cila do të kontribuojë në rezultate më të mira dhe më të shpejta në nivel kombëtar.
KODI I PRAKTIKAVE TË MIRA PËR EDUKIM FINANCIAR
Në kushtet moderne të një sistemi financiar dinamik, edukimi financiar bëhet i nevojshëm për të gjitha moshat dhe për të gjitha shtresat shoqërore të popullsisë. Nga aspekti i institucioneve dhe subjekteve nga sektori privat dhe civil që mund të kontribuojnë në këtë fushë, edukimi financiar bëhet pjesë e përgjegjësisë sociale dhe një aspekt i rëndësishëm i ndërtimit të reputacionit të tyre. Prandaj, një akses i koordinuar i veprimeve do të kontribuojë në rritjen e efikasitetit dhe efektivitetit të veprimit.
Rregullatorët financiarë ftojnë të gjitha subjektet e sektorit privat dhe civil që kanë realizuar ose janë të interesuar në zbatimin e aktiviteteve të edukimit financiar për t’u njohur me Kodin, i cili është i aksesueshëm në linkun e mëposhtëm…, dhe për t’u bashkuar me iniciativën për akses të koordinuar.
Seancë e mbajtur më 27.8.2021
- Procesverbali i seancës njëzetë e një të Këshillit të Ekspertëve të Agjencisë së Mbikëqyrjes së Sigurimeve për vitin 2021, të mbajtur më 20.8.2021 në orën 10:00,
- Ndryshim i Planit Vjetor të Mbikëqyrjes në Terren të Agjencisë së Mbikëqyrjes së Sigurimeve për vitin 2021,
- Aktvendim për revokimin e licencës për përfaqësues të sigurimeve të personit Aleksandar Hristov,
- Aktvendim për revokimin e licencës për përfaqësues të sigurimeve të personit Fidanço Llozanov.
Policëmbajtësit nga dëmet arkëtuan 31.5 milionë euro, 20% më shumë se vitin e kaluar
Kompanitë e sigurimeve jo-jetë në gjysmën e parë të këtij viti paguan 5.2 milionë euro më shumë dëme për mbajtësit e policave në krahasim me të njëjtën periudhë të vitit të kaluar. Ekziston një rritje e pagesave në tre grupet kryesore të klasave: sigurimi i pronës, sigurimi i mjeteve motorike dhe klasat e tjera të sigurimeve jo- jetë.

Qytetarët, kompanitë dhe institucionet arkëtuan 1.94 miliardë denarë (31.5 milionë euro)dëmshpërblim për dëmet e mbuluara nga policat e sigurimeve të jo-jetës në gjashtë muajt e parë të këtij viti, tregojnë të dhënave zyrtare nga Agjencia e Mbikëqyrjes së Sigurimeve (AMS).
Krahasuar me të njëjtën periudhë të vitit të kaluar, shuma e dëmeve bruto të paguara (DBP) që siguruesit u paguan policëmbajtësve të tyre është më e lartë për 319.5 milionë denarë (përkatësisht 5.2 milionë euro) ose 20 për qind më shumë.
Rritja e lëvizshmërisë së përgjithshme ka një ndikim të rëndësishëm edhe në rritjen e dëmeve të paguara, si dhe aktivitetet në të gjitha sferat shoqërore, të cilat pësuan rritje veçanërisht pas heqjes së masave dhe kufizimeve të cilat, në të njëjtën periudhë të vitit të kaluar, ishin në fuqi për të parandaluar pandeminë shëndetësore globale nga virusi COVID. 19.
Një rritje të konsiderueshme të dëmeve të paguara ka në sigurimin e pronës. Në gjashtë muajt e parë të këtij viti, 11 shoqëri të sigurimeve jo-jetë, i paguan 292 milionë denarë (4.75 milionë euro) siguruesve të tyre për dëmet e pronës së siguruar, që është 18.5 për qind më shumë se e njëjta periudhë e vitit të kaluar.
Në sigurimin e autopërgjegjësisë (sigurimi më i zakonshëm i kërkuar me ligj) shuma e dëmeve të paguara është 1.04 miliardë denarë (17 milionë euro). Krahasuar me të njëjtën periudhë të vitit të kaluar, shuma e dëmeve të paguara u rrit me 21 për qind ose 182 milionë denarë (3 milionë euro).
Në klasën e sigurimit vullnetar të automjeteve, respektivisht sigurimi kasko, për këtë periudhë kompanitë paguan dëme në vlerë prej 224 milionë denarë (3.6 milionë euro).
Në gjysmën e parë të këtij viti, shoqëritë e sigurimeve për klasat e tjera të sigurimit, policëmbajtësve të tyre, i paguan 374 milionë denarë (6.1 milionë euro) pas raportimit të dëmeve. Kjo është për 104.5 milionë denarë (1.7 milionë euro) ose 38 për qind më shumë në krahasim me të njëjtën periudhë të vitit të kaluar.
Nga gjithsej 11 shoqëri të sigurimeve jo-jetë, në dhjetë kompani janë rritur shumat e paguara për kompensim të dëmeve. Rritjen më të lartë (në%) në këtë periudhë e kanë: “Kroacia Osiguruvanje –Jo-Jetë” me 64%, “Hulk Osiguruvanje” me 61%, “Unika” me 42%, “Euroins Osiguruvanje” dhe ADOR “Makedonia” me një rritje prej 22 për qind dhe Sava Osiguruvanje me një rritje prej 17 për qind. Vijon “Viener VIG” me një rritje prej 5%, pastaj “Triglav Osiguruvanje”, “Eurolink Osiguruvanje” dhe “Grave Jo-Jetë” me një rritje prej 4% në vlerën e dëmeve të paguara bruto.
Pjesën më të madhe në shumën totale të dëmeve të paguara për gjysmën e parë të vitit e kanë “Triglav Osiguruvanje” me 243 milionë denarë (3.95 milionë euro) “Halk Osiguruvanje” dhe “Euroins Osiguruvanje” të cilat kanë paguar 222 milionë denarë (3.6 milionë euro). Pasojnë: “Sava Osiguruvanje” dhe “Unika” me 200 milion denarë (3.25 milionë euro), “Eurolink Osiguruvanje” me 191 milionë denarë të paguara (3.1 milion euro), ADOR “Makedonia” dhe “Viener VIG” me 164 milionë denarë (2.67 milionë euro). “Kroacia Osiguruvanje – Jetë” pagoi 138 milionë denarë (2.2 milionë euro), “Osiguritelna Polisa ” 127 milionë denarë (2.1 milion euro) dhe “Grave Jo-Jetë” 65 milion denarë (1.06 milion euro).
Informacion më të hollësishëm mund të gjeni në linkun e mëposhtëm https://aso-stg.solarisintelligence.mk/preliminarni-podatoczi-bruto-polisirana-premija-bruto-isplateni-shteti/
Agjencia e Mbikëqyrjes së Sigurimeve (AMA) është organ rregullator i pavarur që rregullon tregun e sigurimeve, mbikëqyr aktivitetin e shoqërive të sigurimeve, kujdeset për mbrojtjen e të drejtave të të siguruarve dhe kontribuon në edukimin financiar të popullatës.